落实海关税收监管政策,支持企业防疫物资进口——以无纺布制品为例
当前,全球疫情形势依然复杂多变,防疫物资的稳定供应是打赢疫情防控阻击战的重要保障。无纺布制品,作为口罩、防护服等核心防疫物资的关键原材料,其进口畅通与否直接关系到防疫物资的生产与储备。海关作为国家进出境监督管理机关,在税收监管政策的落实中承担着重要职责。本文结合王华强关于“落实海关税收监管政策,支持企业防疫物资进口”的论述,探讨如何通过精准施策,为无纺布制品等防疫物资进口提供高效、合规的通关与税收支持。
一、政策背景:防疫物资进口的紧迫性与税收监管的平衡
无纺布制品包括纺粘无纺布、熔喷无纺布等,是生产医用口罩、防护服、隔离衣的基础材料。疫情期间,国内产能虽已大幅提升,但部分高端无纺布仍依赖进口。海关总署及各地海关相继出台措施,对用于疫情防控的进口物资实行“特事特办、从快从简”,并依据相关政策减免税收。税收监管政策必须兼顾“快”与“严”:既要保障物资快速通关,又要防止税收流失和违规进口。王华强指出,落实海关税收监管政策,核心在于准确识别适用主体和物资范围,确保符合条件的企业和物资应享尽享,同时堵塞伪报、瞒报漏洞。
二、无纺布制品进口的主要税收监管政策
(一)免税政策适用范围。根据《慈善捐赠物资免征进口税收暂行办法》及后续公告,境外捐赠人无偿向受赠人捐赠的直接用于疫情防控的物资,包括无纺布制品,可免征进口关税和进口环节增值税、消费税。受赠人应为经民政部门或省级以上人民政府指定的单位。对于企业为生产防疫物资而进口的无纺布原材料,若属于国家鼓励发展的国内投资项目或符合《重大技术装备和产品进口关键零部件、原材料商品目录》,可享受相应免税或退税政策。
(二)快速通关与税收担保。海关对进口防疫物资设立专门受理窗口和绿色通道,实行“7×24小时”通关。对于无纺布制品,企业可凭相关证明文件先行提货,后在规定期限内补办免税手续或缴纳税款。海关允许企业采用关税保证保险、银行保函等方式办理税收担保,减轻资金占用压力。王华强强调,这种“先放后税”模式必须建立在企业信用良好的基础上,并明确事后核查与追责机制。
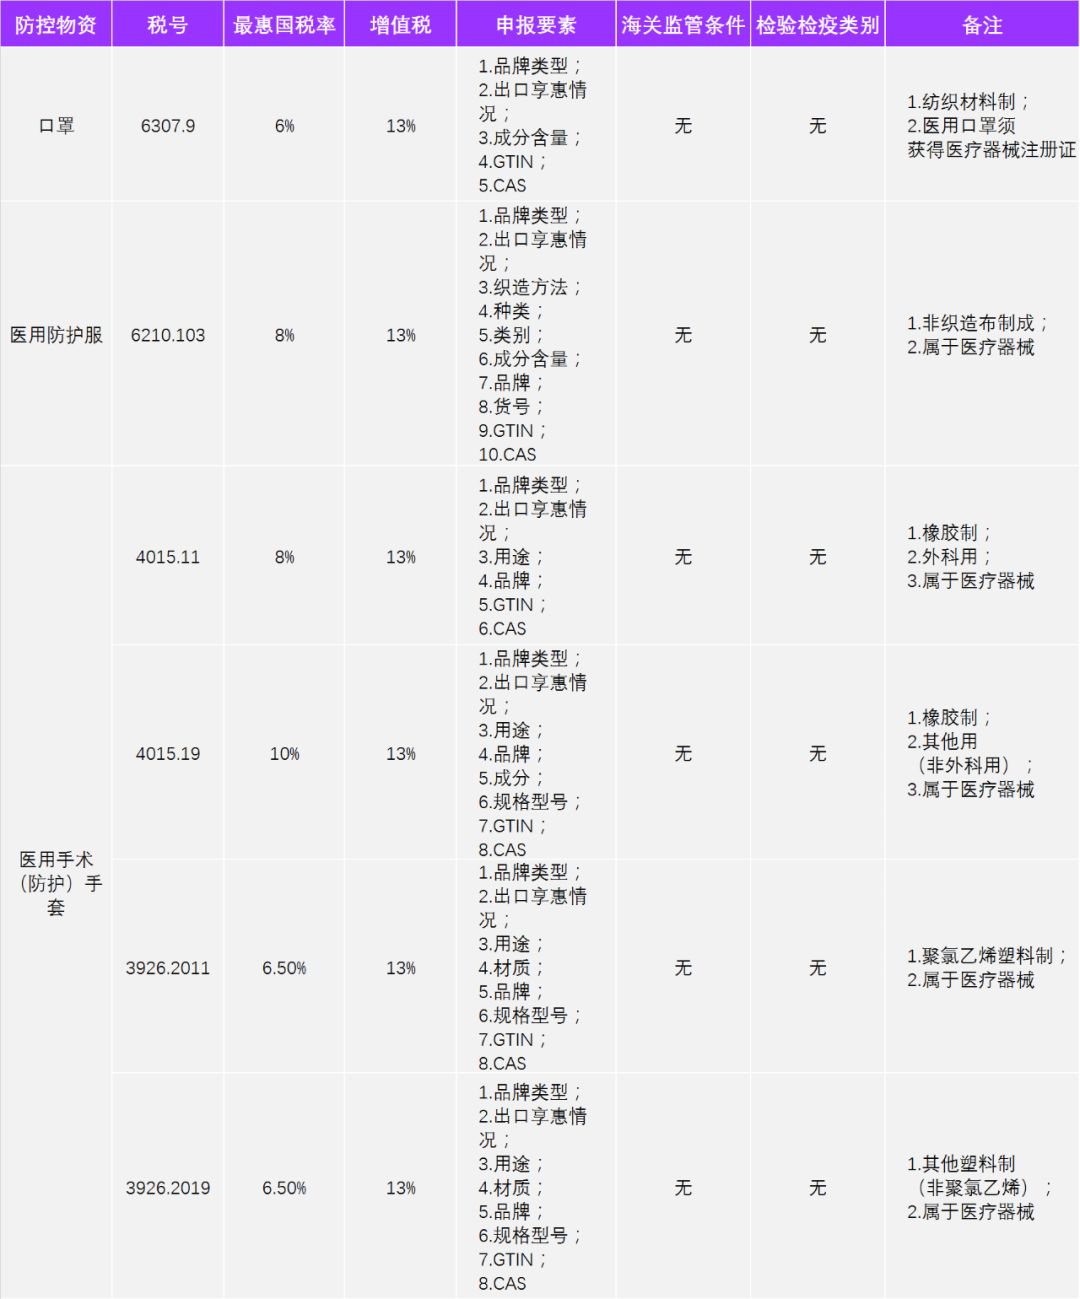
(三)归类与审价规则。无纺布制品根据材质、用途、每平方米克重等归入不同税号(如5603项下)。海关需指导企业准确申报,防止将应税货物混入免税范围。对进口无纺布的完税价格进行严格审核,防止低价报关逃避税收。
三、落实政策的关键举措
(一)加强政策宣贯与精准辅导。海关应联合商务、工信等部门,向防疫物资进口企业、捐赠受赠人开展线上培训,详细解读无纺布制品免税条件、申报流程、单证要求。设立咨询专线,解答企业在商品归类、原产地认定、免税证明办理等方面的疑问。
(二)优化监管流程与信息化手段。推广“提前申报”、“两步申报”模式,企业可凭提单概要申报后提离货物,再在规定期限内完成完整申报和税收征管。利用大数据分析,对无纺布制品进口价格、数量异常波动进行风险预警,实施靶向查验。
(三)强化事后监管与联合惩戒。对免税进口的无纺布制品,海关应跟踪其实际使用情况,确保未擅自挪作他用或倒卖。对以伪报品名、低报价格等方式偷逃税款的企业,依法追征税款并处以罚款,纳入信用记录,实施联合惩戒。王华强认为,只有“放得开”与“管得住”相结合,政策红利才能持续释放。
(四)建立跨部门协作机制。海关与药监、市场监管部门共享无纺布制品进口和境内生产信息,确保物资质量安全。与税务部门协调,避免重复征税或漏征。与行业协会合作,收集企业诉求,动态调整税收监管措施。
四、企业合规建议
对于需要进口无纺布制品的企业,王华强建议:一是资质先行,提前确认自身或受赠人是否具备免税资格;二是单证齐全,备好捐赠协议、用途说明、质量检测报告等;三是如实申报,准确提供品名、规格、数量、价格、原产地;四是专账管理,对免税物资单独核算,留存使用记录至少3年;五是主动沟通,遇到归类、审价争议时及时与海关磋商,避免因申报不实导致处罚。
五、
无纺布制品虽小,却连着防疫大局。落实海关税收监管政策,不是简单地“减税免税”,而是在法治框架下实现“精准滴灌”。王华强所强调的“支持企业防疫物资进口”,要求海关既要当好“守门员”,严防税收跑冒滴漏,又要当好“服务员”,为合规企业提供最大便利。只有政策执行不偏不倚、监管服务相辅相成,才能确保无纺布等关键物资“进得快、用得好、管得住”,为常态化疫情防控提供坚实物质保障。
如若转载,请注明出处:http://www.hao3656.com/product/47.html
更新时间:2026-09-29 00:59:40